保险人做私域,真没那么复杂 —— 聊聊怎么把微信好友变成 “回头客”
最近总听身边做保险的朋友念叨:“现在客户太难搞了。”
微信里加了几千人,发消息十有八九没回音;好不容易聊上两句,对方开口就问 “你家产品比 XX 公司贵多少”;老客户也不爱搭理,想问问近况,回复永远是 “忙,回头说”。
其实啊,不是客户变了,是咱们跟客户打交道的方式得变了。以前靠饭局递名片、过年发祝福就能攒客源,现在大家手机里躺了几百个销售,凭啥记住你?
答案藏在两个字里:私域。
别觉得这是啥高大上的词。说白了,就是把你认识的人、潜在客户,变成真正信任你的 “自己人”。保险这生意,说到底拼的就是信任 —— 谁信你,才敢把一家人的保障交给你。而信任这东西,不是靠一次推销攒出来的,得靠日常点点滴滴的 “相处”。
今天就跟你唠唠,保险人做私域到底该咋上手,再讲讲几个真人真事,看看人家是怎么把微信好友变成 “回头客” 的。
如何把一个“死群”盘活成用户离不开的“情感基地”?——5步教你社群起死回生
一、先把微信里的 “老朋友” 盘活 —— 私域的核心,其实是 “会聊天”
好多人一提私域就想着开公众号、建社群,其实最该先琢磨的,是你微信里那几千个好友。
你翻翻看,里面是不是有大学室友、前公司同事、孩子同学的妈妈,还有去年帮着理赔过的客户?这些人不是 “僵尸粉”,是藏着机会的 “熟人”。关键是,你得知道怎么跟他们 “好好聊天”。
1. 先给好友 “贴标签”—— 别把所有人当 “准客户”
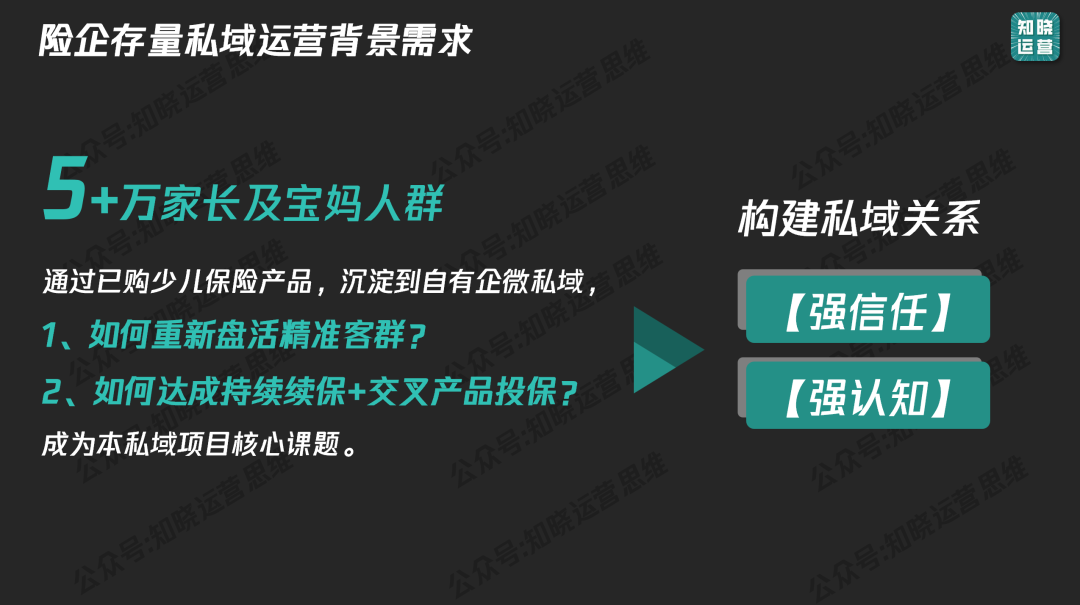
我认识个做保险 5 年的大姐,她微信好友快满 5000 了,可每次发产品都没人理。后来才发现,她给刚加的小区邻居发 “重疾险优惠”,给刚理赔完的老客户发 “儿童险促销”—— 这就好比给不爱吃辣的人递火锅,人家能搭理你才怪。
其实简单,花一晚上时间,给好友分分类:
老客户(已经买过保险的):这些人是 “宝藏”,重点聊服务。比如孩子生日了,发条消息 “上次你说娃爱过敏,我刚看到篇儿童脱敏的文章,转给你参考”;理赔满一年了,问问 “最近身体咋样?上次那笔理赔款到账顺利不?”
准客户(聊过保险但没买的):别追着问 “考虑得咋样了”,换成 “昨天看到个新闻,说 30 岁小伙突然住院,社保报完还花了 5 万,想起你之前问过医疗险,要不要给你讲讲这类情况咋报销?”
潜在客户(认识但没聊过保险的):先聊别的。宝妈就聊孩子上学,职场人就聊加班那点事,熟了再说 “对了,我最近帮好几个同事规划保险,发现咱们这年纪最容易忽略这点……”
转介绍 “贵人”(爱帮你牵线的):逢年过节送点小礼物,平时多分享 “最近帮张姐家孩子办保险,她还夸你眼光好,说当初多亏你介绍”。
你看,分类不是为了 “贴标签”,是为了 “说对话”。对着老客户讲服务,对着潜在客户讲共鸣,才能让人觉得 “你懂我”。
2. 朋友圈别当 “广告栏”—— 发点 “让人想评论” 的内容
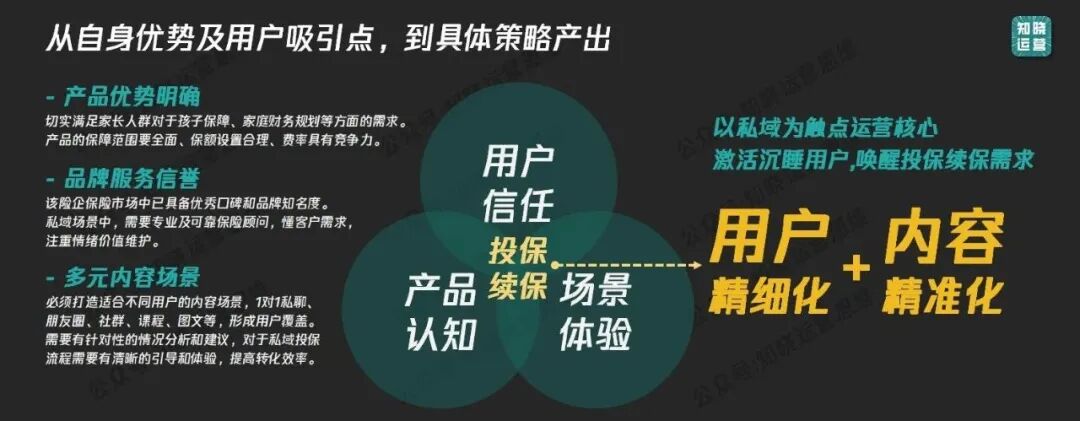
有个 00 后保险顾问跟我吐槽:“我朋友圈天天发产品,咋没人问?” 我点开他朋友圈一看,十条里八条是 “这款增额寿利率 2%,错过拍大腿”,剩下两条是签单截图。换我也想屏蔽啊 —— 谁愿意天天看硬广?
朋友圈真正该发的,是 “能让人记住你、信任你” 的内容。比如:
早上发张早餐图,配文 “最近研究早餐营养,发现给娃煮鸡蛋得煮 8 分钟才最嫩 —— 突然想起王姐上次说孩子不爱吃鸡蛋,回头把攻略发你”(顺便勾连客户);
中午发个理赔案例:“今天帮李哥办住院险理赔,他说‘以前总觉得保险是骗人的,现在才知道关键时刻能救命’。其实啊,保险这东西,平时用不上最好,用上了能兜底才叫靠谱”(不说产品,说价值);
晚上发段学习视频:“刚听完养老社区讲座,原来住高端养老院不光要钱,还得提前 5 年规划 —— 突然觉得,咱们现在攒的不只是钱,是老了能说了算的底气”(秀专业,带点温度)。
记住,朋友圈不是 “卖货场”,是 “你这个人的生活直播间”。客户买保险,一半是认产品,一半是认 “你这个人”。你发的内容越像 “真人”,人家越愿意靠近你。
3. 私聊别总说 “保险”—— 先当 “朋友” 再谈 “生意”
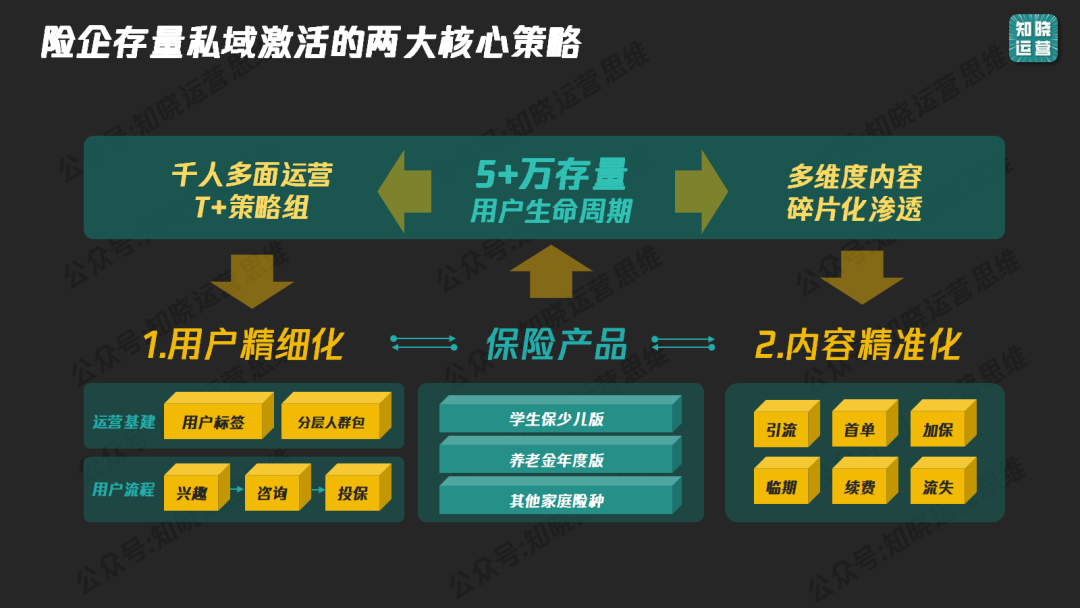
好多人加了好友就急着发产品介绍,结果对方要么秒回 “不需要”,要么直接删好友。其实啊,私聊的核心不是 “推销”,是 “破冰”。
比如加了个刚认识的宝妈,别上来就说 “给孩子买保险不?” 可以先聊:“看你朋友圈发娃学钢琴,我家娃也在学,你们报的那个机构老师咋样?” 聊上三次五次,等她说 “你这人挺实在的”,再提 “对了,我最近帮几个宝妈规划孩子的保险,发现有个点特别容易踩坑,你要不要听听?”
就算是老客户,也别总聊保险。有个 MDRT 经纪人跟我说,她给客户备注了生日、孩子上学的学校、甚至客户爸妈的身体情况。客户妈妈生日那天,她发消息 “阿姨今天生日吧?上次听你说她爱吃稻香村的点心,我刚路过买了两盒,给你放楼下了”—— 就这举动,客户后来直接把公司同事都介绍给她了。
你看,私域的关键不是 “流量多不多”,是 “关系铁不铁”。把微信里的人当朋友待,他们才愿意把你当 “自己人”。
二、从 “陌生人” 到 “好友”—— 公域引流,靠 “内容” 搭座桥
光靠微信里的老熟人,圈子毕竟有限。想让更多人认识你,还得去外面的大平台 “露露面”—— 比如小红书、抖音、视频号。
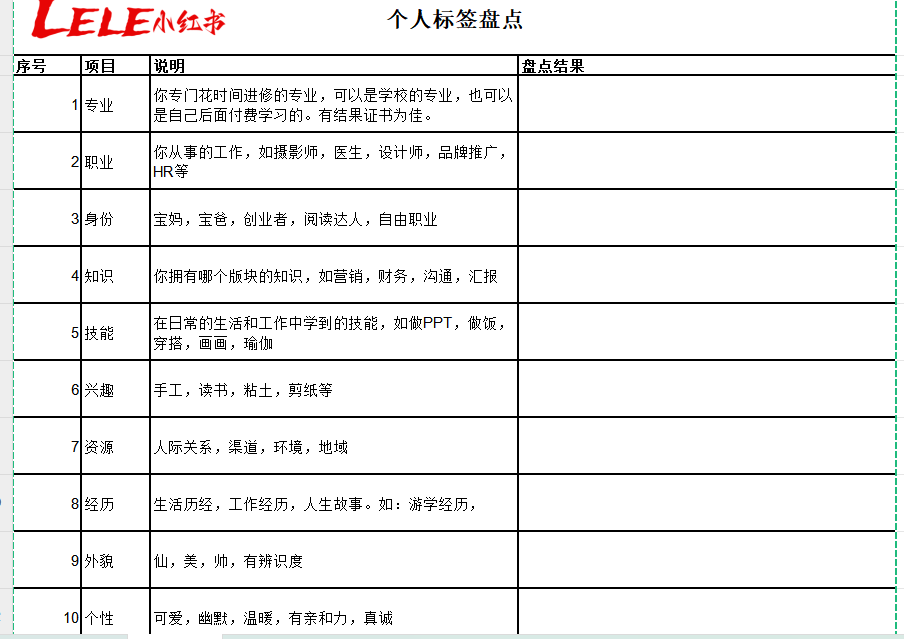
但好多人一提到做公域就犯怵:“我不会拍视频,写东西也不行啊。” 其实真不用那么专业,普通人的 “真实分享”,反而比精致的广告更打动人。
1. 先让人 “愿意看”—— 流量型内容得 “接地气”
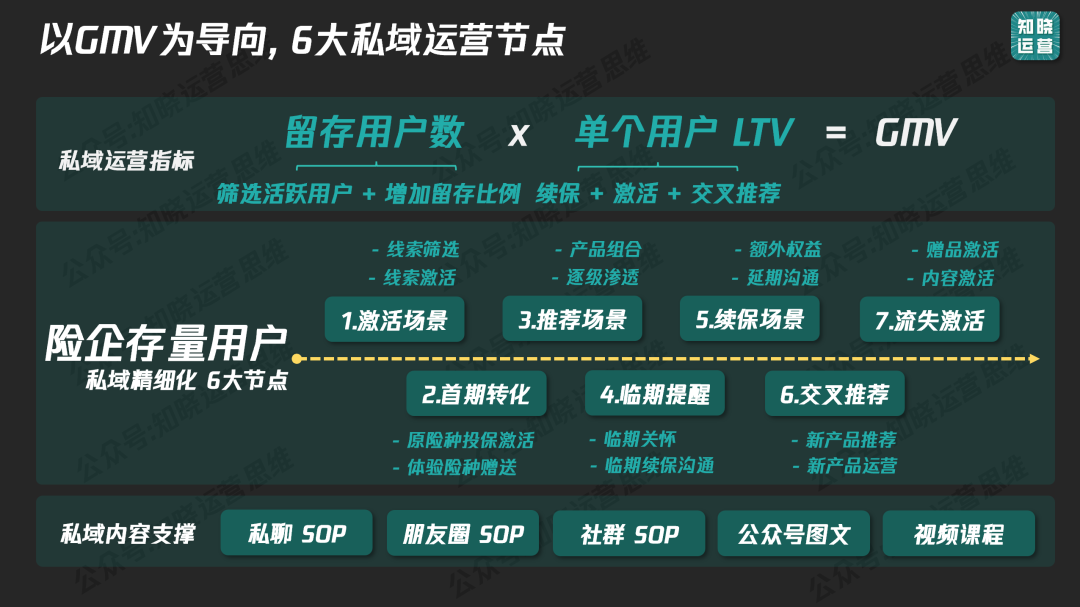
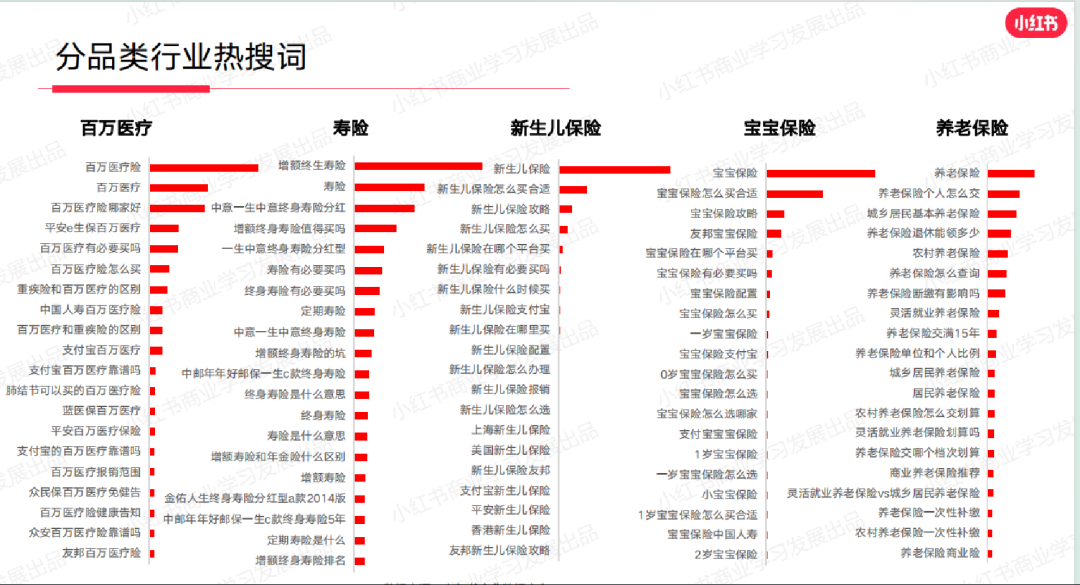
你刷小红书的时候,是不是总点那些 “说人话” 的帖子?比如 “月薪 5000,我是怎么给全家配保险的”“30 岁裸辞卖保险,第一个月只赚了 800 块”。这些内容没什么华丽辞藻,但胜在 “真实”“有共鸣”。
想让陌生人点进你的内容,标题得带点 “烟火气”:
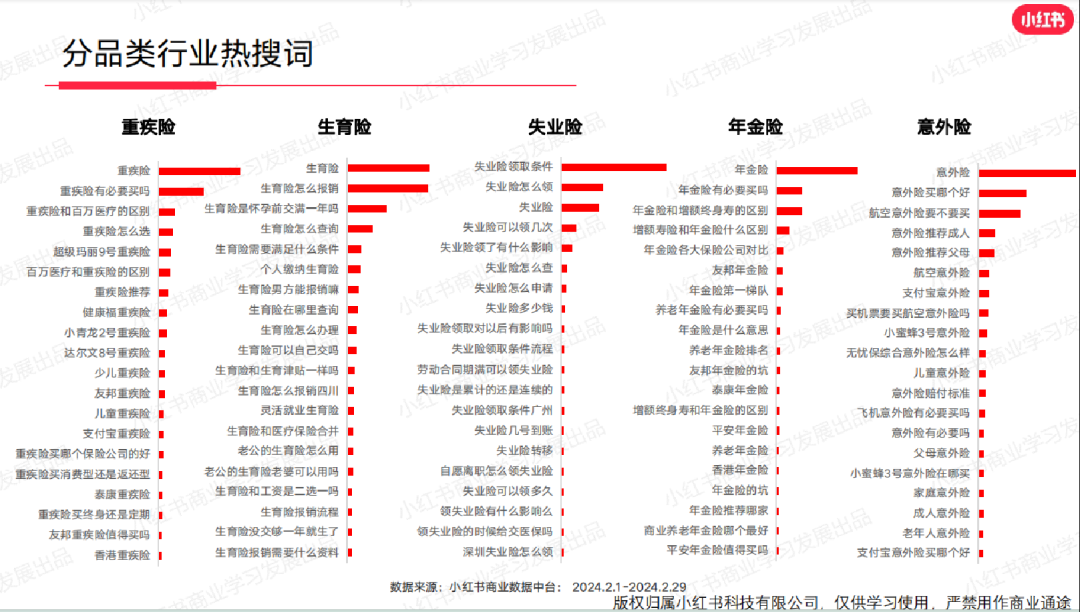
别写 “医疗险选购指南”,试试 “看病花了 5 万,社保只报 2 万 —— 我踩过的坑,你们别再踩了”;
别写 “年轻人该怎么存钱”,试试 “工作 5 年没攒下钱,靠这个保险,我现在每月多存 2000”;
别写 “转行保险后悔吗”,试试 “从教师辞职卖保险,我妈骂我‘不正经’,但现在她天天帮我介绍客户”。
内容里多带点 “自己的故事”:你为啥做保险,客户跟你说过啥暖心的话,甚至你犯过啥错。陌生人愿意相信 “有血有肉的人”,而不是 “完美的销售”。
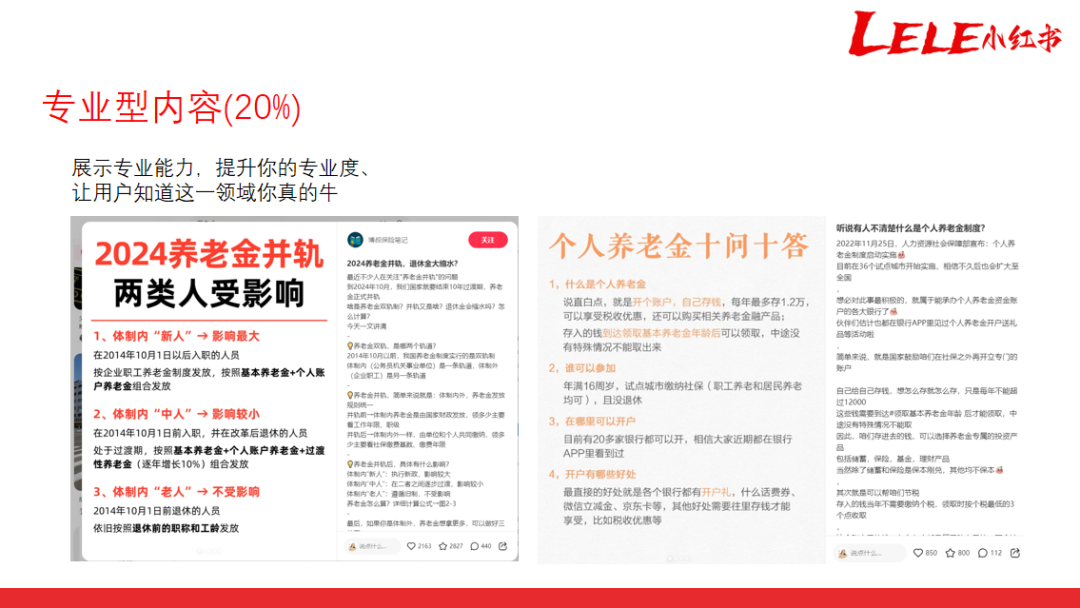
2. 再让人 “觉得你靠谱”—— 专业型内容要 “能解决问题”
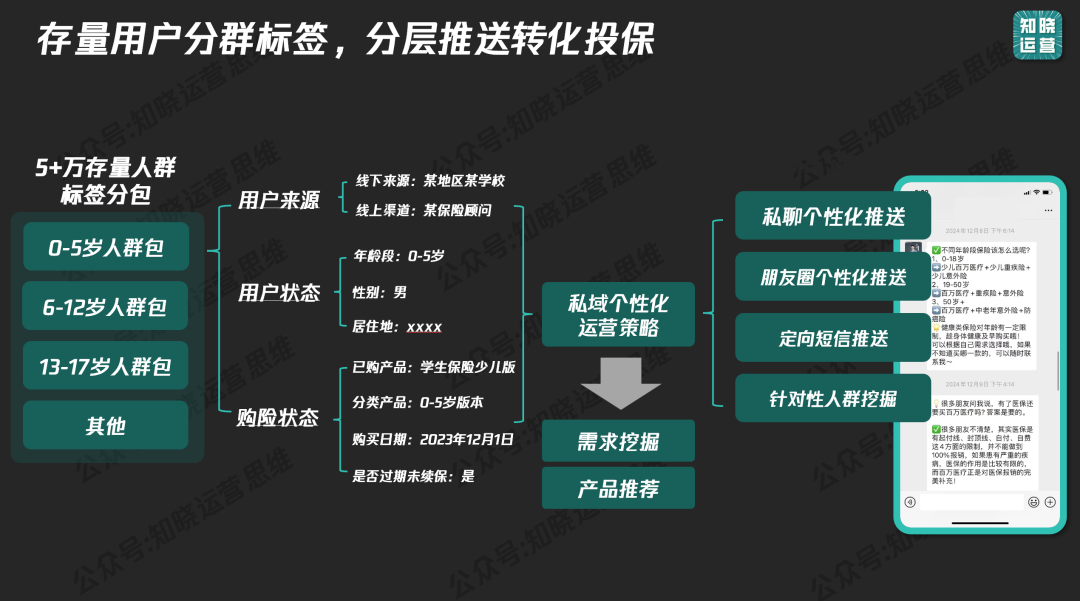
有人看了你的内容,觉得 “这人挺实在”,就会点进你主页。这时候就得让他们看到你的 “专业度” 了 —— 但不是甩条款、讲术语,而是 “帮他们解决具体问题”。
比如:
宝妈群体关心 “孩子保险”,你可以做个表格:“0-10 岁孩子保险怎么配?每月 500 块能搞定哪些保障”,把复杂的产品拆成 “多少钱、保啥、赔多少”,一目了然;
职场人怕 “生病没钱治”,你可以拍个短视频:“我客户住院花了 12 万,为啥最后一分没掏?因为他配了这 3 样保险”,用真实案例讲清楚 “医疗险 + 重疾险 + 意外险” 的搭配逻辑;
中年人愁 “养老钱”,你可以写篇长文:“45 岁开始攒养老钱,每月存 3000,60 岁能领多少?我算了 3 个方案,最后选了这个”,用具体数字让人觉得 “这事能落地”。
专业不是 “显得懂”,是 “让人觉得你能帮他搞定事”。哪怕只讲透一个小问题,也比泛泛而谈十节课强。
3. 最后让人 “想加你”—— 留个 “自然的钩子”
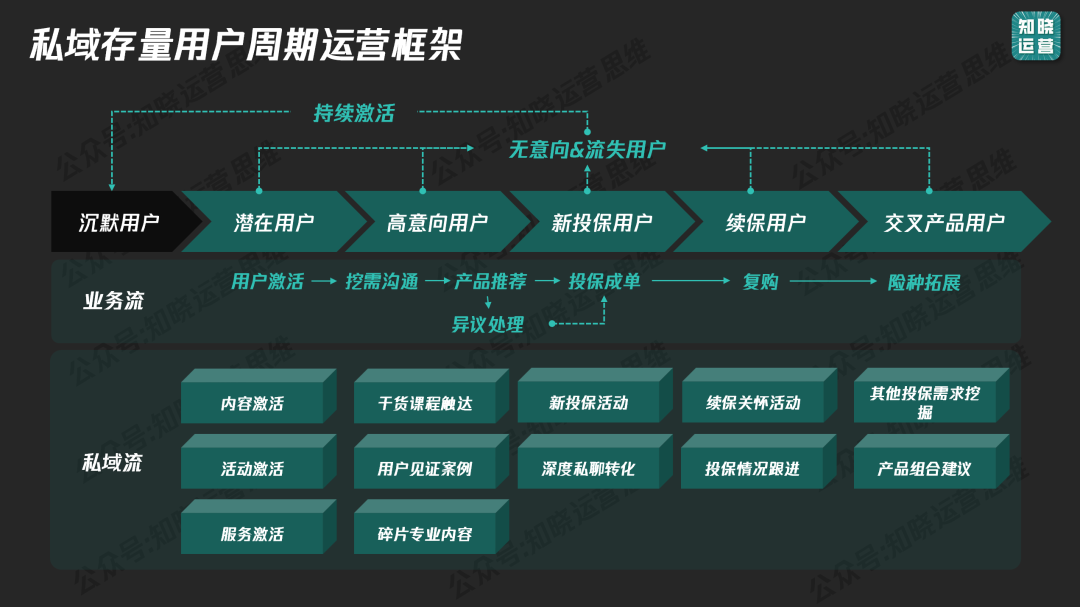
有人看了你的内容,觉得 “这人既实在又专业”,怎么让他们加你微信?千万别硬邦邦地说 “加我领资料”,太像推销了。
可以试试这些招:
小红书笔记结尾说:“最近整理了份《30 岁必看的 3 个保险坑》,里面有我客户踩过的真实案例,需要的姐妹评论区扣‘30’,我私你”;
视频号结尾说:“上次有个粉丝问‘父母 60 岁还能买保险吗’,这个问题挺常见的,我专门整理了份适合老人的方案,想了解的可以加我微信,备注‘老人保险’就行”;
朋友圈转发自己的内容时说:“这篇写了 3 天,里面有个点是我前天才想明白的 —— 有朋友说看不懂,加我微信,我给你掰开揉碎了讲”。
加微信的关键是 “给对方一个理由”,而且这个理由得 “不麻烦、有价值”。等他们加了微信,就回到咱们前面说的 “私域运营”,慢慢处成朋友。
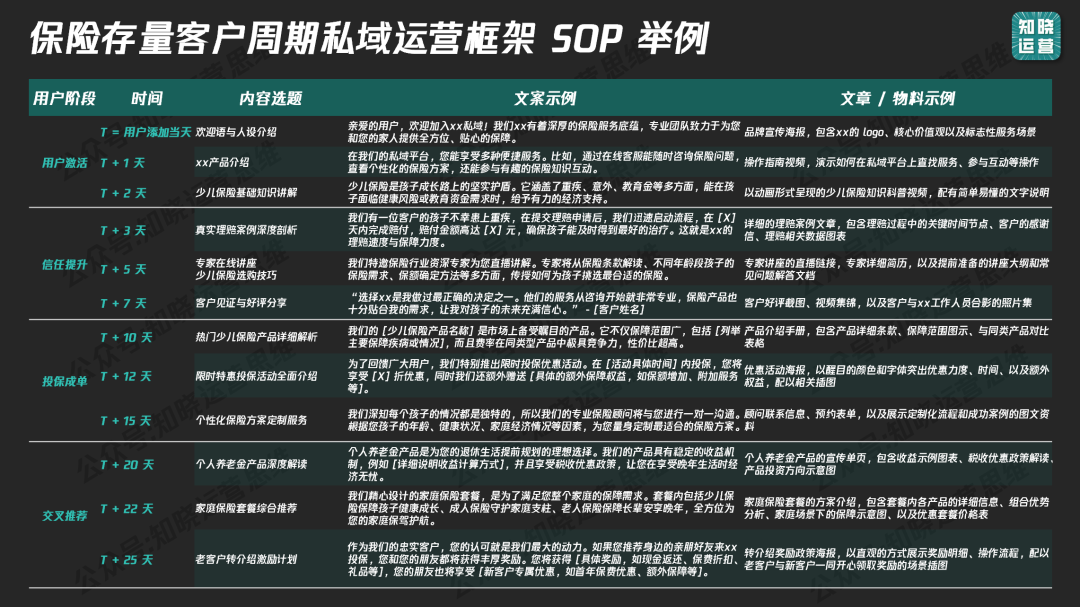
三、真人真事:他们是怎么靠私域把保险做成 “熟人生意” 的?
光说方法太空泛,给你讲几个我认识的保险人,看看他们是怎么把这些招用到实处,最后拿到结果的。
左烨紫:一条朋友圈,为啥能带来 30 万保费?
90 后姑娘左烨紫,以前在银行做理财,后来转行卖保险。她微信里有不少以前的客户,但刚开始发产品,问的人寥寥无几。
直到去年,她发了条关于增额终身寿的朋友圈,居然陆续有人来咨询,最后算下来,光这一条朋友圈相关的单子,就有 30 万保费。
她那条朋友圈其实不长,就 100 多个字,讲了产品的收益、怎么用、适合哪些人。但背后的细节特别值得学:
她没只发一次,而是连着一个多月,发了 11 遍。但每次发的 “角度” 都不一样:
给宝妈看的版本:“30 岁妈妈存教育金,每月 5000,孩子 18 岁能取 20 万 —— 我给女儿也存了,这钱比我自己保管靠谱”;
给职场人看的版本:“工资发了就想花?试试这个‘强制储蓄神器’,存进去就取不出来,5 年后利息比银行高不少”;
给做生意的看的版本:“去年帮个老板存了 100 万,他说‘这钱放在保险里,比放公司账户安全,万一有事还能应急’”。
而且她不光自己发,还拉着团队伙伴、公司内勤一起发。她跟内勤说:“你们接触客户多,知道他们关心啥,发的时候可以加一句‘昨天有个客户问这个产品,我觉得挺适合 XX 情况的’,这样更像分享,不像推销。”
更聪明的是,她提前录了个 3 分钟的讲解视频。有人来咨询,她不着急一对一聊,先把视频发过去:“这是我专门录的,里面把常见问题都讲了,你看完有不懂的再问我,省得你等我回复。” 客户看完视频,基本都能搞懂七八成,她后续沟通效率高了一大截。
但最根本的,是她平时在朋友圈 “攒下的信任”。她总发自己的故事:
说自己为啥从银行辞职:“不想天天催客户买理财,想做点真正帮人规划未来的事”;
发自己陪女儿的日常:“今天带娃去公园,她问我‘妈妈,你卖的保险能保护我吗’,突然觉得身上的担子更重了”;
晒自己去培训的照片:“周末没陪娃,去学家庭资产配置 —— 客户把钱交给我,我得配得上这份信任”。
所以当她发产品时,那些看了她半年朋友圈的人,心里早就认了 “她不是只想着卖产品的人”,自然愿意听她说说,甚至直接下单。
广州 00 后小林:小红书日更两个月,为啥能签 150 单?
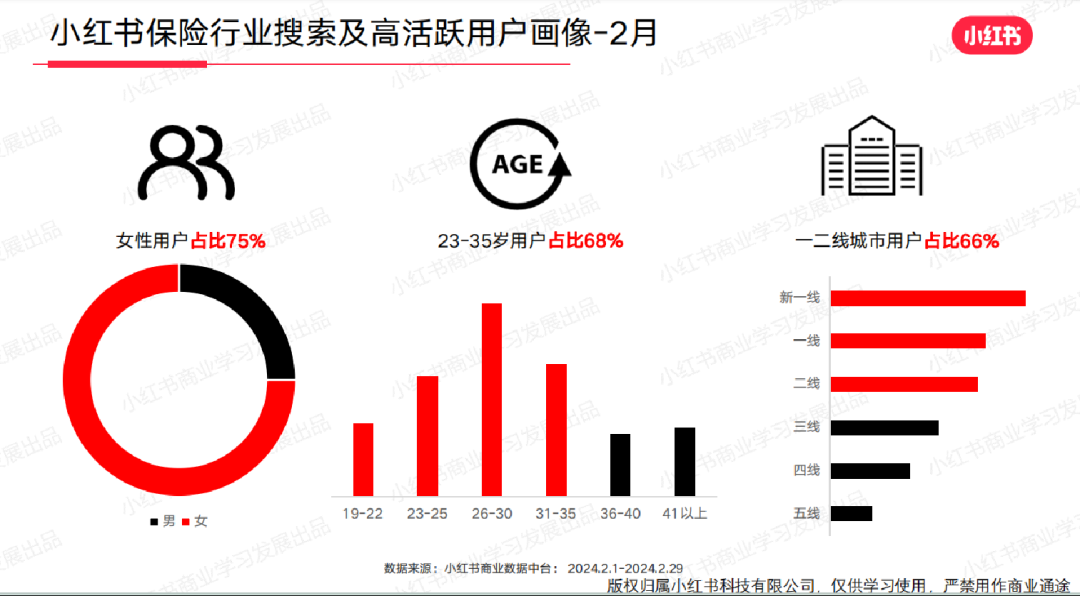
小林是个刚入行的线上保险顾问,没什么线下资源,就想着从线上找客户。去年 7 月,他参加了公司的小红书训练营,开始每天发笔记。
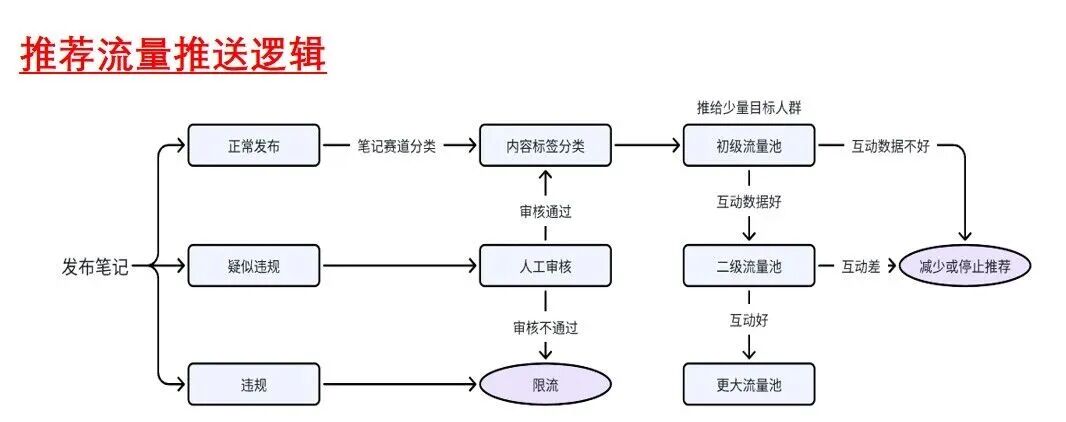
他没贪多,只盯着 “医疗险” 这一个领域写。因为他发现,年轻人最关心的就是 “生病花钱怎么办”,而且医疗险保费不高,容易成交,能快速积累客户。
他的笔记标题都带点 “痛点”:
“月薪 5000,给全家配医疗险,每月才花 300 块 —— 我是这么算的”;
“父母 60 岁,买不了百万医疗险?这 3 款能买,我爸就投了”;
“别再瞎买医疗险了!我客户花 2000 买的,还不如我花 300 买的管用”。
内容里全是 “大白话”,比如讲 “百万医疗险和中端医疗险的区别”,他不说 “报销范围不同”,而是说:“百万医疗险像大排档,住院能报,但想住单人病房、找专家挂号,报不了;中端医疗险像连锁餐厅,这些都能报,就是贵点,每月多花 200 块”。
他还特别在意 “封面”,每张图都用醒目的大字写着核心观点,比如 “30 岁买医疗险,这 3 个坑别踩”,下面配个简单的表格。他说:“小红书用户刷得快,封面抓不住人,内容写得再好也没用。”
就这么每天写一条,两个月下来,他小红书粉丝涨了 2000 多,引流到微信的有 300 多人。这些人里,有 150 多个最后买了医疗险,保费加起来超过百万。
虽然大多是几千块的小单,但对他来说,这些客户是 “种子”—— 现在他们买医疗险,以后结婚、生娃、攒钱,大概率还会找他规划重疾险、储蓄险。他说:“我现在微信里这 300 多人,每天都有人跟我聊两句,不光聊保险,还聊工作、聊生活,感觉自己不是在卖保险,是在帮朋友解决问题。”
王姐:不做短视频,只靠公众号和朋友圈,怎么年年达成 MDRT?
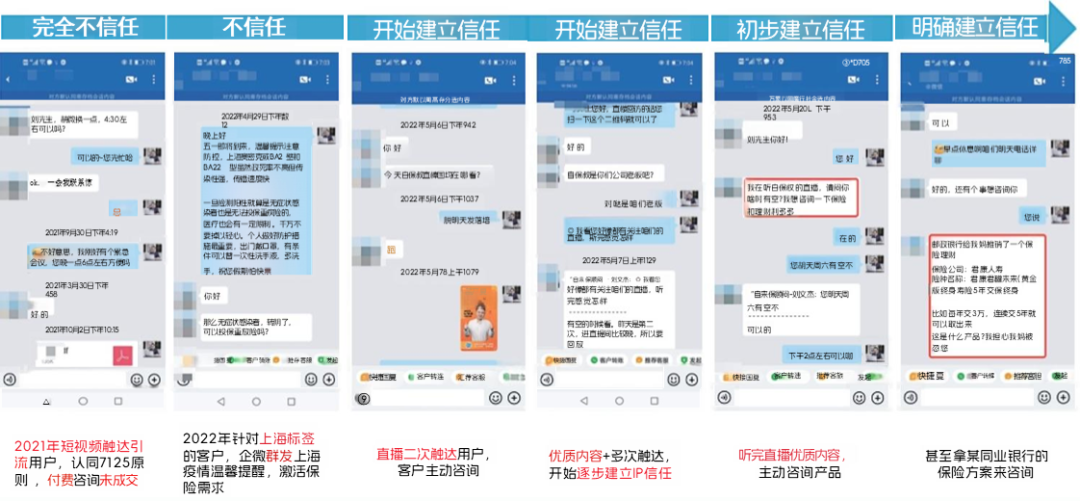
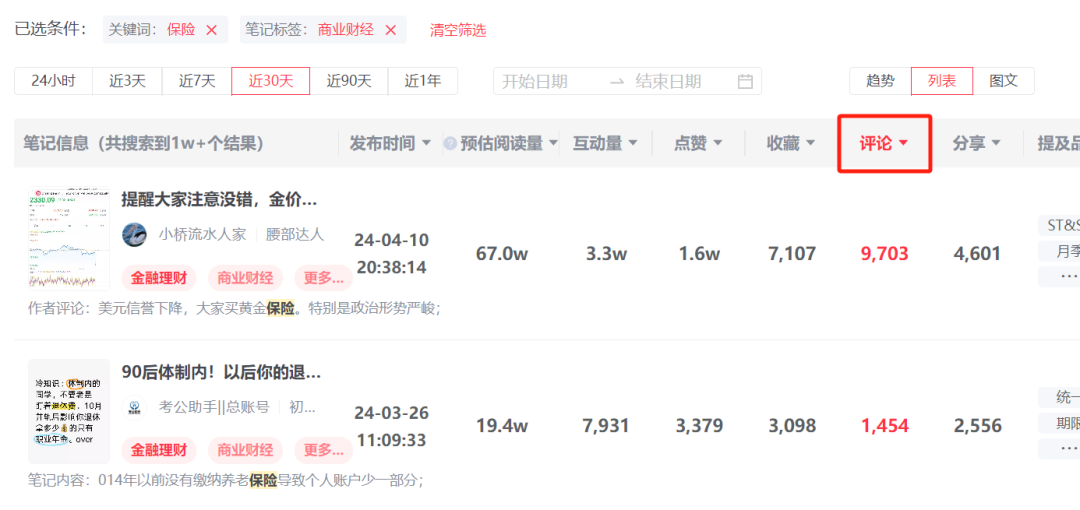
王姐做保险 10 年,是公司里的 “老资格”,她不爱拍视频,说 “对着镜头紧张”,但她靠微信公众号和朋友圈,年年都能达成 MDRT。
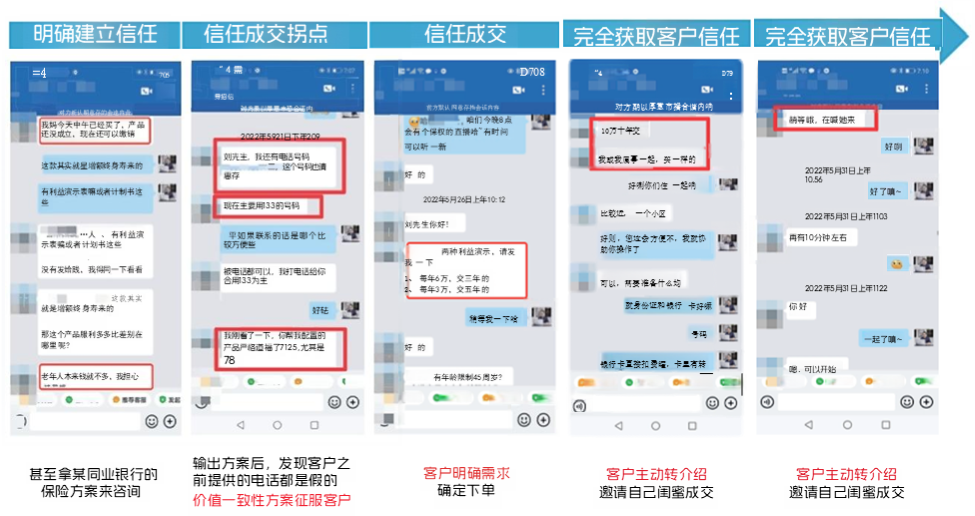
她的公众号更新不快,一个月就发 2-3 篇,但每篇都 “戳中客户的疑问”:
有人问 “明亚和友邦哪个好”,她就写《我在 3 家保险公司待过,说实话,选公司不如选经纪人》,不说谁好谁坏,只讲 “客户该怎么判断一个经纪人靠不靠谱”;
有宝妈问 “孩子教育金怎么存”,她就写《给儿子存教育金 5 年,我踩了 2 个坑,现在这套方案很稳》,把自己的真实经历写进去,附上具体的存钱计划;
有人纠结 “高端医疗险值不值”,她就写《这 5 款高端医疗险,能报私立医院费用 —— 但我只推荐 3 类人买》,列清楚 “适合买” 和 “没必要买” 的情况。
这些文章没什么华丽的词藻,但总被客户转发,因为 “说的都是大实话”。有客户说:“看王姐的文章,就像听邻居聊天,不忽悠,听得懂。” 好多人看完文章,默默加了她微信,备注里写着 “看了你那篇教育金的文章,想聊聊”。
她的朋友圈更是 “宝藏”,每天发 5 条左右,全是 “过日子的细节”:
早上发张包子铺的照片:“小区门口这家包子铺开了 8 年,老板说‘做买卖和你们卖保险一样,得让人信得过’—— 深以为然”;
中午发张客户签单的截图,配文:“大厂宝妈给娃存教育金,她说‘看你发了 3 年朋友圈,知道你靠谱’—— 被信任的感觉,比签单还开心”;
下午发段学习笔记:“刚听完养老社区讲座,原来住高端养老院得提前 5 年申请,记下来,下次跟李哥聊的时候提一句”;
晚上发段陪娃读绘本的视频:“儿子问我‘什么是风险’,我指着绘本说‘就像小兔子怕淋雨,得提前带伞 —— 保险就是咱们的伞’”。
她从不硬推产品,但客户看她的朋友圈,就知道 “这人踏实、专业、懂生活”。有个客户跟我说:“我找王姐买保险,不是因为她产品多便宜,是看她发了 3 年朋友圈,从没见过她忽悠人,连客户理赔遇到麻烦,她都跟着跑前跑后 —— 这种人,交给他放心。” 就靠这种 “润物细无声” 的信任,她每年的大单都不少,好多客户还主动把亲戚朋友介绍给她。
海归女孩 Lily:没资质的时候,怎么靠 “留学故事” 攒下客户?
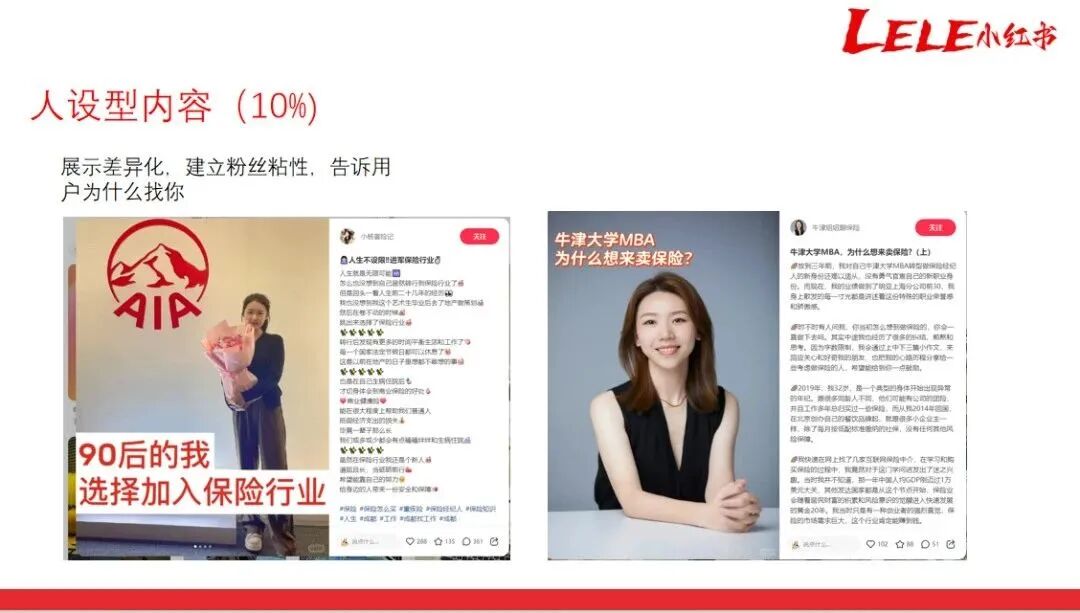
Lily 是个海归,回国后想做保险,但刚开始没拿到销售资质,没法直接卖产品。好多人这时候可能就歇着了,但她没闲着。
她把自己 “留学 3 年花了多少钱” 的经历写成了小红书笔记。里面细到 “学费每年 25 万,房租每月 8000,连看病花了 3 万” 都写了,最后说:“那时候不懂保险,在国外看病花的 3 万,其实有海外医疗险能报 —— 要是早知道,能省不少钱。”
这篇笔记一下火了,好多留学生和家长来私信她:“我孩子也准备出国,海外医疗险怎么买?”“在国外看病真的这么贵吗?”
她没急着说 “等我有资质了卖给你”,而是耐心回复:“我现在还没资质,没法推荐具体产品,但可以给你讲讲海外医疗险的坑,比如‘免责条款里不包体育课受伤’,好多家长都不知道。” 她还建了个 “留学生家长群”,每天在群里分享 “留学省钱攻略”“国外就医注意事项”,偶尔聊两句自己为什么想做保险:“我妈当初为了给我凑学费,把老家的房子都抵押了,我想帮更多家庭提前规划,别像我家一样手忙脚乱。”
群里的人慢慢觉得 “这姑娘实在,不是为了卖东西”,有人主动说:“等你有资质了,我家的保险就找你规划。” 甚至有家长把国内的亲戚介绍给她:“我侄子刚工作,你帮他看看国内的医疗险呗。”
半年后,Lily 拿到了资质。之前攒下的粉丝陆续转化,第一个月就签了 10 多单,不到一年就达成了 MDRT。后来公司请她给新人培训,她说:“没资质的时候,我反而更能沉下心听客户需要什么 —— 其实做保险,先‘懂客户’,再‘卖产品’,路才能走得长。”
四、最后说句大实话:做私域,就是把 “保险生意” 做成 “熟人生意”
看了这些故事,你可能会发现:做私域真没那么多玄乎的技巧,核心就一个 —— 把客户当 “熟人” 来处。
以前咱们做保险,跑客户家送水果、陪客户聊天解闷,本质上就是在攒信任;现在搬到线上,发朋友圈、写笔记、拍视频,不过是换了种方式跟客户 “处关系”。
别总纠结 “我不会拍视频”“小红书太难做”。这些都不是关键,关键是你愿不愿意 “真诚地展示自己”“踏实地帮客户解决问题”。
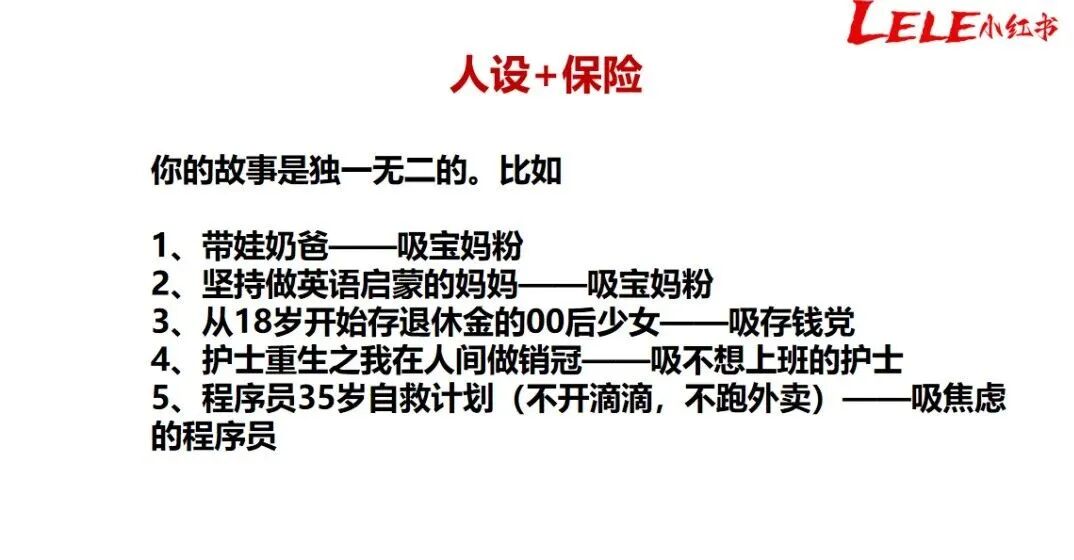
你可以从今天开始试试:
花 10 分钟,给微信里的老客户分个类,给 3 个你觉得 “可能有需求” 的人发句关心的话,比如 “上次听你说爸妈身体不好,我刚看到篇老人养生的文章,转给你”;
发一条 “非广告” 的朋友圈,比如 “今天帮客户办理赔,他说‘终于知道保险不是骗人的’—— 突然觉得这工作挺有意义的”;
要是想做公域,就写篇 “自己的故事”,比如 “我为啥从教师转行卖保险?因为 3 年前我家出事,才知道没保险有多难”。
不用追求完美,也不用天天更新。保险这生意,拼的不是 “爆发力”,是 “持久力”。你今天跟客户多聊一句家常,明天多解决一个疑问,慢慢的,他们就会觉得 “你不是个卖保险的,是个能帮上忙的朋友”。
等你微信里有几百个这样的 “朋友”,你会发现:不用天天追着客户问 “买不买”,他们自己就会找你:“我最近想给孩子买保险,你帮我看看呗”“我同事想了解储蓄险,我把你推给他了”。
说到底,保险私域的尽头,不是 “流量多少”,是 “有多少人愿意信你”。而让人信你的最好办法,就是踏踏实实做自己 —— 做一个专业、真诚、愿意帮人的保险人。
你的私域之路,从今天跟客户说句 “家常话” 开始,就不晚。
如果你喜欢这篇文章,就点个赞支持一下。我是叶轩宁,下期见!
我是叶轩宁,坐标南京,我把运营全流程拆解成了14个部分,做成了一套AI运营智能体。想重塑自己业务搞私域的,可以填写下面这个问卷表,让我了解你。私域不是战术,是战略。我正在为社区养老服务中心招合伙人,社区提供资源,你来开发,智能体帮你维护,有兴趣可以联系我。妈妈岗才是最强CEO训练营!我给「妈妈」这个职业装了AI外骨骼

我还打算建个私域日记群,免费的,我每天会在里面分享各种关于私域玩法的思考,扫码加我。满200人拉群。
私域破局必读:
《用智能体复刻全运营流程》
《别让客户悄悄流失!订单监测神器让你躺着收钱》
《【内部文件】我们为何连夜下架这个”客户杀手”AI功能?》
《从0-1构建一个高净值客户截流社群SOP,让精准用户主动加你》
《1600天不重样的私域剧本:从SOP到印钞机全解剖》
《秒懂!用SOP 策略培育你的私域客户线索》
《如何把一个“死群”盘活成用户离不开的“情感基地”?——5步教你社群起死回生》
《行业标杆案例:头皮护理私域内容序列SOP从0到1拆解——这套推送公式让客户追着买单!》
《行业标杆案例:加油站私域全流程SOP从0到1的完整拆解》
《标杆案例:从0~1全链路拆解高端游轮私域SOP》