最近有什么关于运营方面的思考?来直播间聊聊吧
在获客成本攀升、客户触达难度加大的当下,银行理财业务早已告别“坐店等客”的时代。私域运营并非简单的“朋友圈发广告”,而是通过精准触达、轻量服务、人格化连接,构建与客户的长期信任关系。
一、银行私域落地方法论:精准、轻量、有温度的运营逻辑
私域的核心价值,在于把“泛流量”转化为“高信任客户”。以下方法论均来自一线实战验证,从触达、社群、内容、工具四个维度,解决“客户不愿理、社群留不住、内容没人看、服务效率低”的核心痛点。
1. 精准触达:拒绝“群发骚扰”,做“场景化匹配”
多数理财经理的误区,是把“群发”当“触达”——逢活动必发、逢产品必推,最终导致客户拉黑。真正有效的触达,是“在对的时间,给对的人推对的内容”,核心依赖标签化筛选+场景化话术。
从实践来看,企业微信的标签功能是关键:可按“客户类型(代发/房贷/信用卡用户)、资金状态(工资到账/理财到期)、风险偏好(稳健/进取)”多维度打标,再结合客户场景设计话术。比如:
– 代发客户发薪日当天,筛选“工资到账5000元以上+近3个月无理财记录”的客户,推送:“陈先生,您本月工资已到账,若短期无需用款,这款年化4%的T+0理财可灵活取现,比活期利息多赚近3倍,需要为您发操作指南吗?”
– 房贷客户若发薪日在还款日前2天,推送:“李女士,您本月房贷还款日为5日,提醒您提前转款避免逾期;若暂时周转紧张,我行低息信用贷可解燃眉之急,利率仅3.8%。”
同时,企业微信的“成员可调整发送范围”功能可规避合规风险——群发前筛除“近期明确拒绝”“已办理同类业务”的客户,既减少骚扰,又符合监管要求,采用此方式的理财经理,客户回复率较普通群发提升3倍以上。
2. 社群运营:拒绝“广告刷屏”,做“轻量价值输出”
“建群容易留群难”的根源,是把社群当成“产品发布台”。留存率高的社群,都遵循“少营销、多福利”的“轻运营”逻辑,核心是“按客户属性分组+固定节奏输出价值”。
一线实践中,“按企业建代发社群”是高性价比的方式——同一企业客户需求更集中(如年轻员工关注“低门槛理财”,中层关注“资产配置”),社群规模控制在20-30人,每周仅发1-2条内容,且80%为非营销信息:
– 周一:发通俗理财干货(如《每月投500元基金,一年能赚多少?》,避开专业术语,配图表说明);
– 周三:发本地生活福利(如超市满减券、景区优惠门票,绑定“银行专属”标签);
– 周五:轻量预告产品(如“下月有代发客户专属理财,起投1万、年化3.6%,需预留名额可私聊”);
部分银行还设计“三个月生转熟”节奏:新客进群发欢迎语+群规,1周后发话费满减券,1个月后做需求调查(“您更想了解理财知识还是生活优惠?”),通过“福利拉近距离、调查明确需求”,让客户从“被动接收”变为“主动关注”,采用这种方式的某支行社群退群率仅5%,远低于行业平均的30%。
3. 内容破圈:拒绝“专业说教”,做“人格化内容”
金融内容的痛点是“太专业没人看,太通俗没价值”。能吸引客户的内容,都有一个共性:用“个人爱好+理财知识点”打造反差人设,让客户记住“你是个有趣的人,也是个专业的顾问”。
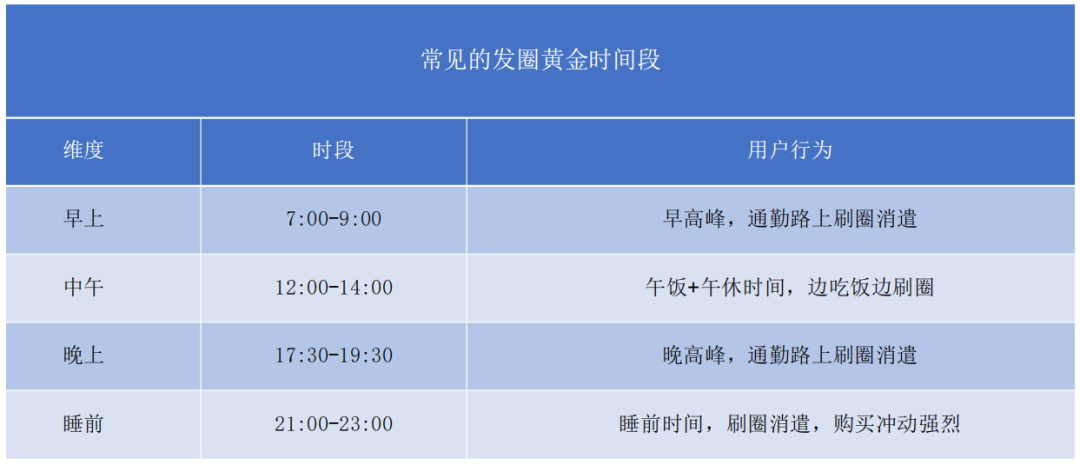
– 短视频:别硬讲“资产配置”,结合爱好做内容。如吉林银行李滨洳的“女骑士+理财经理”人设——拍越野骑行视频时,开头用“摩托车腾空飞跃”抓眼球,3秒抛出问题:“改摩托车要找懂行的,不然容易出问题,理财是不是也一样?”5秒植入价值点:“专业的事交给专业的人,我帮您避坑”,最后30秒收尾时轻提产品。发布时间卡在早8:30(通勤)、午12:00(午休)、晚8:00(睡前),粉丝从300涨到1万+,50%以上粉丝主动加微信咨询理财。
– 朋友圈:别只发“产品海报”,做“生活化关联”。如喜欢健身的理财经理,晒跑步打卡时配文:“坚持跑步和坚持定投一样,不用追求‘速成’,每周3次、每次30分钟,长期下来效果看得见”;喜欢做饭的理财经理,发美食视频时说:“这道菜的搭配像资产配置——主食(稳健理财)是基础,配菜(基金)添收益,甜品(高风险产品)少而精,才不会‘腻’”。招商银行靠“影视剧拆解理财”的客户经理,一条《狂飙》角色财富分析视频,直接带来500多个金葵花客户咨询。
4. 工具赋能:拒绝“手动硬扛”,用“系统提效率”
一个理财经理要服务上千客户,单靠人力必然顾此失彼。头部银行的实践证明,标准化SOP+知识库工具,能让服务效率翻5倍,同时保证服务质量统一。
平安银行的“最优服务SOP”极具参考性:将金牌顾问的服务流程拆解为“新客全周期节点”,系统自动提醒动作:
– 新客加微第1天:发送欢迎语+新客礼包(如理财入门手册);
– 第7天:讲解手机银行“理财持仓查询”“收益明细”功能;
– 第30天:根据风险偏好推送基础理财知识(稳健型推“货币基金”,进取型推“基金定投”);
– 第90天:定制首次资产配置方案(如“50%存定期+30%买理财+20%定投基金”);
同时,企业微信侧边栏接入“知识库”——客户问“个人养老金怎么开”“基金怎么止盈”,理财经理搜索关键词就能调出专业图文,不用临时组织语言;敏感词监控功能更能规避风险——若输入“保本保收益”,系统直接拦截消息,既保护客户,也避免员工违规。数据显示,这套体系让平安银行客户经理人均服务客户数从200人提升至1000人,客户AUM(资产管理规模)提升20%。
二、私域实战案例:从“方法论”到“结果”的落地验证
案例1:招商银行——财富社交体系:从“理财顾问”到“金融博主”的转型
招行的私域不是“单一工具”,而是“APP社区+企业微信+直播”的全链路布局,核心是让“客户经理人格化”“客户互动场景化”。
– 人设打造:总行提供12种人设模板(知性姐姐型、硬核数据派、搞钱闺蜜型),客户经理按需匹配。如深圳分行“小林懂理财”,靠拆解《狂飙》《庆余年》等影视剧讲理财,一条视频带来500+金葵花客户咨询;
– 社区运营:招行APP“财富社区”类似“金融版小红书”——用户可晒收益(系统自动打码防攀比)、写投资心得,基金经理下场回复,甚至组织“投资经验分享会”;
– 直播创新:推出“搞钱夜校”周五直播,场景化输出内容——理财经理边煮红酒边聊“家庭资产配置”,信用卡中心在露营地演示“积分换装备”,弱化营销感。
数据成果:参与社区互动的用户,月均交易次数是普通用户的2.3倍;看过直播的客户,AUM是未看客户的3.8倍。招行更提出“三个90%”战略:未来90%的客户接触点在私域、90%的产品认知靠内容、90%的决策受社交影响,已成为行业标杆。
案例2:平安银行——数字化赋能:让每个客户有“随身金融管家”
平安银行的核心思路,是用“系统工具”解决“服务覆盖不足”的问题,让普通理财经理也能提供“定制化服务”。
– 客户连接:通过企业微信绑定客户微信,客户无需下载APP,微信内即可咨询、办业务(如开个人养老金账户、查理财收益);
– 智能推送:系统根据客户行为标签自动匹配内容——若客户常点开股市分析,优先推送“股票型基金资讯”;若客户常领生活优惠,推送“信用卡积分兑换”;
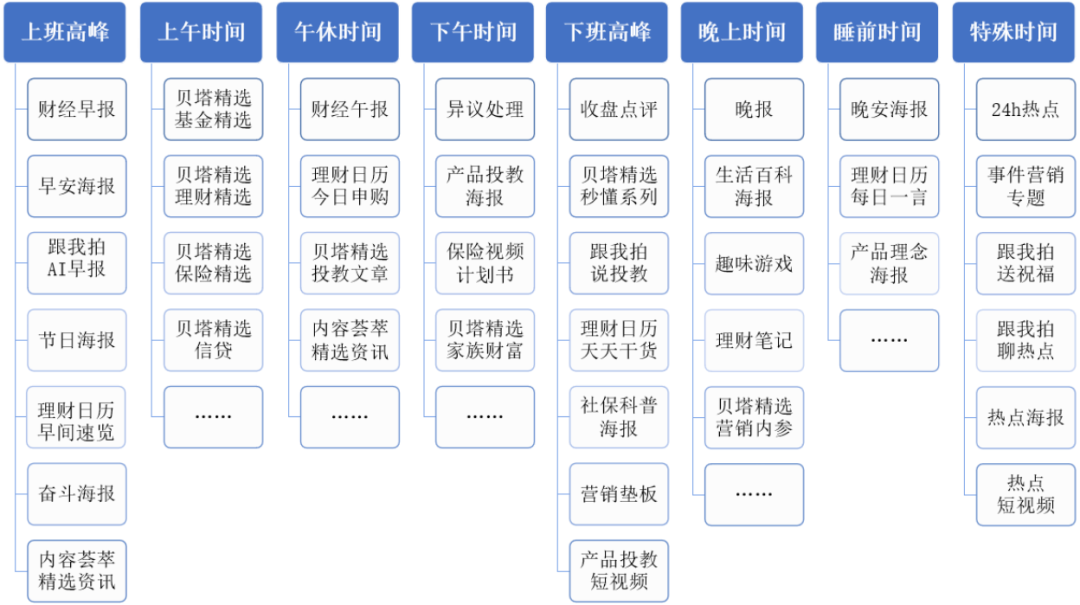
– 服务标准化:总行统一制作“早间财经早报”“午间生活优惠”“晚间市场收评”素材,客户经理一键转发,保证内容质量统一。
数据成果:客户经理人均服务效率提升4.9倍,客户投诉率下降60%(因问题可及时解决),客户AUM提升20%,实现“效率与体验双提升”。
案例3:吉林银行李滨洳——个人IP突破:从“业绩垫底”到“私行客户收割机”
作为支行普通理财经理,李滨洳无资源、无背景,靠“爱好+私域”实现逆袭,核心是“用真实人设建立信任”。
– 内容定位:抖音分享越野骑行日常,不硬推产品,仅偶尔露出工牌和银行地址,靠“女骑士+理财经理”的反差感吸粉;
– 信任转化:粉丝咨询摩托车相关问题时,先聊爱好再聊理财,如粉丝问“改车预算10万怎么分配”,类比“理财也要分‘稳健(日常开支)+进取(长期投资)’”;
– 客户沉淀:将抖音粉丝导入微信,按“骑行爱好者”“潜在理财客户”分类,定期分享“骑行攻略+理财小知识”,逐步转化。
数据成果:半年内抖音粉丝从300涨至1万+,微信新增好友500余人,200人转化为客户,含33名50万以上财富客户、3名私行客户,个人产能从支行第四梯队跃升至第二梯队,收入突破五位数。
案例4:某中小银行——代发客户激活:三个月唤醒“沉睡资金”
中小银行资源有限,聚焦“代发客户”这一精准群体,通过“标签分类+自动化运营”,低成本激活沉睡客户。
– 标签分类:按“年龄(25-35岁/35-45岁)、职级(普通员工/管理层)、负债(有房贷/无房贷)”拆分客户,如“25-35岁普通员工+无房贷+信用卡活跃”;
– 自动化SOP:针对不同标签设计推送节奏——发薪后2天推“T+0货币基金”,有房贷客户推“提前还款计算器”,信用卡客户推“账单分期优惠”;
– 轻量社群:按企业建群,每周发1次专属福利(如“加油满200减30”“亲子乐园半价票”),无广告刷屏。
数据成果:三个月内,代发客户活跃度提升60%,理财产品渗透率翻倍,资金留存率提升35%,客户反馈“终于有客户经理记得我的需求”。
三、总结:私域不是“风口”,而是银行理财的“基础能力”
银行私域的核心不是“高大上的系统”,也不是“花哨的内容”,而是“以客户为中心”——把客户从“‘账户数字’”当成“有需求、有偏好的人”。
对大银行而言,可通过“体系化布局(如招行的财富社交、平安的数字化工具)”放大规模效应;对中小银行或普通理财经理而言,无需依赖大资源,从“精准打标一条话术、运营一个20人小群、拍一条30秒爱好视频”开始,就能逐步建立客户信任。
私域的本质,是“用长期主义替代短期成交”——当客户愿意跟你聊爱好、愿意主动咨询理财、愿意推荐朋友给你时,业绩增长便是水到渠成的结果。这不是“额外的工作”,而是未来银行理财业务的“基础能力”。
别再纠结“要不要做私域”了,现在就开始行动:今天给一个客户发句个性化的消息,明天剪一条小视频,后天建一个小社群。你会发现,私域不是一场急着要结果的“战役”,是一场慢慢攒信任的“修行”。
你的下一个客户,可能正在刷你的朋友圈;你的下一个大单,可能来自你分享的一条小视频。加油,咱们银行人做私域,一定能成!
如果你喜欢这篇文章,就点个赞支持一下。我是叶轩宁,下期见!
我是叶轩宁,坐标南京,我把运营全流程拆解成了14个部分,做成了一套AI运营智能体。想重塑自己业务搞私域的,可以填写下面这个问卷表,让我了解你。私域不是战术,是战略。我正在为社区养老服务中心招合伙人,社区提供资源,你来开发,智能体帮你维护,有兴趣可以联系我。妈妈岗才是最强CEO训练营!我给「妈妈」这个职业装了AI外骨骼

我还打算建个私域日记群,免费的,我每天会在里面分享各种关于私域玩法的思考,扫码加我。满200人拉群。
私域破局必读:
《用智能体复刻全运营流程》
《别让客户悄悄流失!订单监测神器让你躺着收钱》
《【内部文件】我们为何连夜下架这个”客户杀手”AI功能?》
《从0-1构建一个高净值客户截流社群SOP,让精准用户主动加你》
《1600天不重样的私域剧本:从SOP到印钞机全解剖》
《秒懂!用SOP 策略培育你的私域客户线索》
《如何把一个“死群”盘活成用户离不开的“情感基地”?——5步教你社群起死回生》
《行业标杆案例:头皮护理私域内容序列SOP从0到1拆解——这套推送公式让客户追着买单!》
《行业标杆案例:加油站私域全流程SOP从0到1的完整拆解》
《标杆案例:从0~1全链路拆解高端游轮私域SOP》